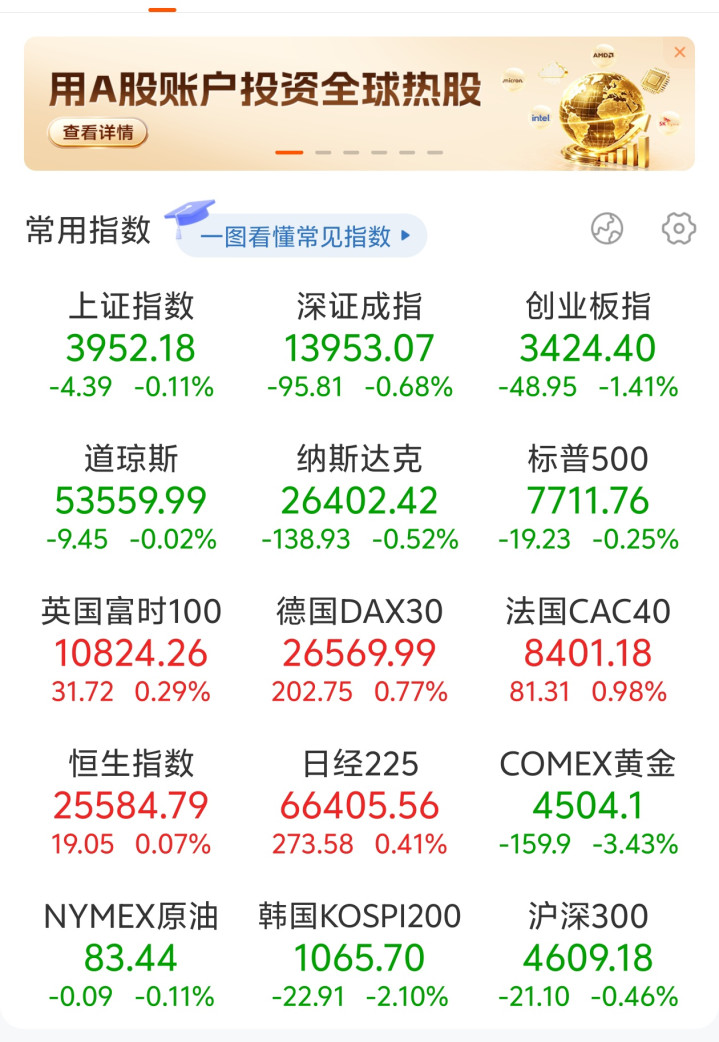
昨晚一则美联储想用加息来消除美债危机的消息登上热搜。此后美股由涨转跌,黄金期货大跌,很多人觉得美联储加息的消息,可能会影响周一亚洲股市,我觉得有点杞人忧天了。因为从理性分析来看,美联储加息不仅无法消除美债危机,反而极有可能成为引爆或加剧美债危机的“催化剂”。
当前,美联储正陷入一个被称为“财政主导”的结构性困境。加息与美债危机之间不仅不能相互化解,反而形成了一个互相强化的负向循环。具体可以从以下几个核心维度来剖析:
1. 利息成本的恶性循环(核心矛盾)
加息最直接的后果是推高政府的再融资成本。当前美国联邦债务规模已突破40万亿美元,年度净利息支出高达1.2万亿美元,甚至已经超过了美国的国防预算。当美联储加息时,财政部不得不以更高的利率发行新债来偿还到期旧债,导致利息支出进一步膨胀。这会形成一个致命的螺旋:“高利率 → 利息更高 → 赤字更大 → 继续发债”。激进加息不仅不能减少债务本金,反而会让债务雪球越滚越大。
2. 长端美债收益率的“反噬”效应
加息本意是收紧流动性,但在当前庞大的财政赤字下,市场担忧通胀反弹和政府债务的可持续性,投资者会要求更高的收益率作为“风险补偿”。这就导致了一个尴尬的局面:即使美联储不加息,10年期和30年期等长期美债的收益率也可能因为财政风险而持续走高(近期已创下2007年以来的新高)。如果美联储强行加息,反而会进一步推高长端借贷成本,直接加剧债务危机。
3. 经济衰退与税收锐减的连锁反应
加息旨在压制总需求、冷却消费与投资,但这会显著抬升经济衰退的概率。一旦经济因高利率而陷入衰退或滞胀,政府的税收收入将大幅减少。在支出具有刚性(如社保、医保、军费等难以削减)的情况下,税收锐减会进一步扩大财政赤字,使得美债的偿付压力雪上加霜。
4. 金融体系与流动性风险的暴露
加息会使得银行持有的长期债券面临更大的浮亏,同时商业地产等高负债领域的再融资成本飙升,区域性银行的金融风险会重新抬头。此外,美债是全球资产定价的“锚”,美债收益率的失控式上行会引发全球流动性收紧,甚至可能导致市场在极端情况下“停止购买美债”,引发债务清算危机。
总结
综上所述,美联储当前的政策空间已被严重压缩:通胀的粘性锁死了降息空间,而高昂的债务利息又锁死了加息空间。因此,试图通过加息来消除美债危机无异于饮鸩止渴。面对这一死结,美联储目前能选择的往往是在多重约束下“两害相权取其轻”,例如维持高利率更久以熬到通胀回落,或者在必要时采用扭曲操作等非常规手段来定向干预,而非简单地继续加息。
广瑞网提示:文章来自网络,不代表本站观点。


